
案件別の原価と利益は、実績、発注の残り、まだ発注していない残作業を分けて足し、同じ費用を二度数えないように完成見込原価を出して把握します。
約8分で読めます
実績25万・発注40万・残り30万で総額95万円?案件原価の二重計上を防ぐ
発注済みの金額と実績を重ねて数えると、原価を大きく見積もってしまいます。3案件の計算例で、発注残、請求未着、追加変更を整理。会計との差も確かめられるExcelと月次確認PDF付き。
影山 湧亮 / NeoLogic株式会社 代表取締役。元警視庁。現場業務の整理と生成AI活用・Webシステム開発を一貫して担当。
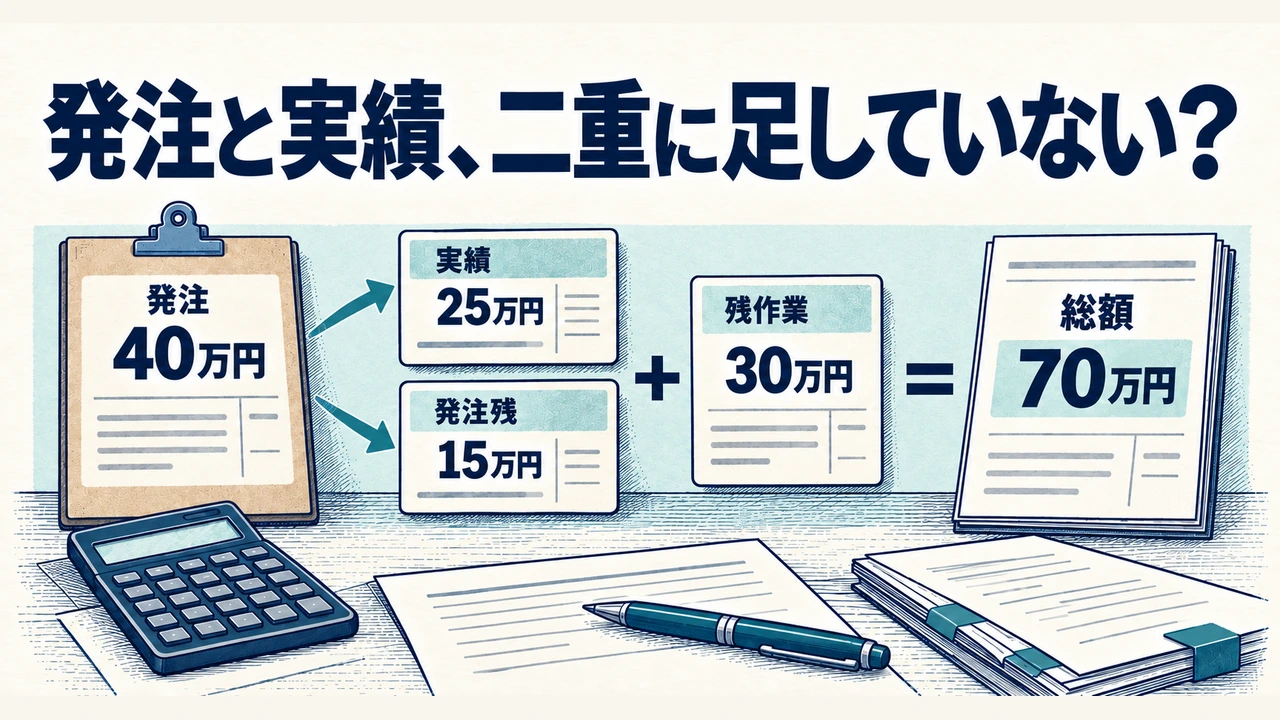
たとえば、実績25万円、発注40万円、今後の作業30万円。この3つを足した95万円を完成までの総額とすると、同じ費用を二度数えることがあります。実績25万円が発注40万円の一部なら、完成見込は70万円です。
実績25万円 + 発注の残り15万円 + まだ発注していない残作業30万円 = 70万円
材料・外注・案件に直接対応する作業時間を、税抜で比べます(想定例)。予算100万円との差を見る前に、どこまで実績になり、何がまだ残っているかを分けます。
完成見込が95万円になる計算と、70万円になる計算
当初予算は受注時点の原価計画、改訂予算は追加変更を承認して更新した計画です。発注額は外部へ確定して依頼した金額、実績額は作業や数量・金額を照らし合わせて管理台帳へ反映した原価とします。請求書が届く前でも、自社のルールに従って実績にする費用があります。
MicrosoftのBusiness Centralの公式資料「Manage Project Budgets」は、案件ごとの予算と、プロジェクト仕訳帳に記録した実際の使用量を比較するモデルを示しています。以下の発注残の式と確認手順は、その考え方を参考にした管理表の設計案です。
足すのは実績になっていない発注残
「発注対応実績」は、実績総額のうち、その発注に対応する部分だけです。
未実績額=発注額-発注対応実績
入力の整合を取った後の完成見込原価=実績額+未実績額+残作業見込
残作業見込には、実績にも発注済みの範囲にも含まれていない費用を入れます。予算は上限や比較の基準として使います。
冒頭の案件P-001では、実績25万円がすべて発注に対応しているため、発注残は40−25=15万円です。残作業30万円には、完成までに必要で、まだ発注していない材料や作業時間を入れます。予算との差を余裕と判断する前に、この残作業に漏れがないかを確認します。
3案件を同じ条件で並べる
2026年9月15日時点で、実績・発注・会計実績は案件開始からの累計、残作業は基準日後から完成までを対象とします。金額は万円、売上・仕入等は税抜です。材料費・外注費・案件に直接対応する作業時間の原価を扱い、本社経費などの共通間接費は含めません。
表1 3案件の予算と完成見込(想定例・単位:万円)
| 案件 | 改訂予算/完成見込 | 売上見込/見込利益 |
|---|---|---|
| P-001 | 100/70 | 120/50 |
| P-002 | 95/85 | 130/45 |
| P-003 | 150/160 | 160/0 |
3案件の予算・実績・会計差をすべて見る
| 項目 | P-001 | P-002 | P-003 |
|---|---|---|---|
| 予算版 | v1 | v2 | v1 |
| 当初予算 | 100 | 80 | 150 |
| 改訂予算 | 100 | 95 | 150 |
| 発注額 | 40 | 60 | 90 |
| うち発注対応実績 | 25 | 25 | 55 |
| 未実績額 | 15 | 35 | 35 |
| 実績額 | 25 | 30 | 70 |
| 残作業見込 | 30 | 20 | 55 |
| 完成見込 | 70 | 85 | 160 |
| 売上見込 | 120 | 130 | 160 |
| 見込利益 | 50 | 45 | 0 |
| 会計実績 | 20 | 28 | 67 |
| 会計差 | 5 | 2 | 3 |
会計差は「管理上の実績額-会計実績」、見込利益は「案件全体の売上見込-完成見込原価」です。この利益は共通間接費を引く前の管理指標で、決算上の利益とは分けて扱います。P-003は見込利益ゼロで、原価予算も10万円超過しています。
まず記入例を読み、自社の一案件を未記入シートへ入力して確かめられます。案件別原価管理表(記入例・未記入版付きExcel)を取得できます。印刷して確認する場合は、比較表・月次確認票のPDFを使えます。
材料・外注・作業時間を、どの案件の費用かで集める
最初にそろえるのは、案件番号、費用の種類、発注番号、明細番号、対象日、確認状態です。同じ業者への発注でも案件が違えば分けます。分割納品や複数回の請求では、発注と明細の対応を残し、どこまで実績になったかを追えるようにします。
最初の案件では、外注が発注30万円・実績20万円、材料が発注10万円・実績5万円です。残作業30の内訳は、未発注材料10と、今後の作業40時間×管理単価0.5万円/時間=20です。この単価は説明用の設定値です。
材料は購買担当が発注と使用・受入の情報を、外注は案件責任者が発注と作業の完了を、作業時間は担当者が案件番号と作業日を付けて記録します。案件責任者が内容を承認し、経理が会計資料との対応を照らし合わせる役割分担が一案です。担当名・承認日・訂正理由まで残すと、担当交代後も根拠をたどれます。
作業時間の原価は「確認済み時間×管理単価」で計算し、単価に含む費用と適用期間を決めます。外注費として数えた人の時間を、さらに自社の作業時間の原価へ加えると重複します。
P-002は実績30のうち発注対応が25、自社の作業時間の原価が5です。発注60から発注対応の25を差し引くため、未実績は35、完成見込は30+35+20=85です。実績総額30を差し引くと80となり、原価を5少なく見積もってしまいます。
追加変更で、利益はいくら変わるか
追加依頼を受けたら、変更番号ごとに追加売上、追加原価、作業範囲、顧客合意の状態、社内承認日を並べます。売上の合意と原価予算の承認は別に記録します。原価だけ増える変更や、売上がまだ合意されていない変更もあるためです。
P-002では、変更CR-002-01について9月10日に追加売上20、追加原価予算15を承認した想定です。当初予算80を残して改訂予算を95へ、当初売上見込110を残して売上見込を130へ更新します。同じ範囲を残作業にも反映し、残作業見込は5から20へ、完成見込は70から85へ変わります。
見込利益は、変更前の110-70=40から、変更後の130-85=45へ変わります。予算だけを95へ直しても、追加の作業量を見直さなければ完成見込は変わりません。予算の承認と見込原価の更新を一組で確認します。
顧客合意前の追加売上は、合意済みの売上を使った見込利益へ入れず、別シナリオとして扱います。一方、実施を避けられない費用は原価見込へ含めます。Excelの追加売上・追加予算には、承認済みの金額を入力してください。
請求書が届く前の費用も、完成見込に含まれる
請求未着には、作業自体がまだのものと、作業済みだが金額や数量がまだ決まっていないものがあります。請求書がなくても、管理実績として数えられるものもあります。受入・作業完了日、請求到着日、管理台帳へ反映した日、会計計上日を分けると、どの段階にあるかを追えます。
P-001の未実績15万円のうち、「外注費・請求未着で金額確認待ち」が5万円(PO-001A)、今後の作業・納品分が10万円です。外注の5万円は作業済みでも請求書が未着で、金額確認が終わっていません。すでに未実績15万円に含むため、完成見込へもう一度足すと重複します。金額を確認して実績へ移すときは、対応する未実績も同時に減らします。
外注の確認待ち5万円が、見込みどおりの金額で9月30日に実績になったとします。変わるのは内訳で、完成見込70万円は同じです。
| 時点 | 実績 | 未実績 | 残作業 | 完成見込 |
|---|---|---|---|---|
| 9月15日(表1) | 25万円 | 15万円 | 30万円 | 70万円 |
| 9月30日(外注5万円を実績へ移した後) | 30万円 | 10万円 | 30万円 | 70万円 |
実績だけを5万円増やして75万円にするのは、発注残の減らし忘れです。9月30日の行は、後日の動きを示す別時点の想定です。
金額が想定と異なる場合は、発注の変更、追加費用、残作業の再見積りを見直します。発注40万円に対して発注対応実績が45万円なら、未実績額は−5万円です。この値は警告として残し、完成見込と利益は「未確定」にします。負の5万円を足して実績45万円を40万円へ戻してはいけません。発注変更の未反映か、実績の対応先や金額の誤りかを確認し、担当と期限を記録してから再計算します。配布Excelは「発注超過・確認中」と表示し、その間の完成見込・利益・予算差を空欄にします。取消も、合意した範囲と日付を記録してから発注残を変更します。支払状況に加え、作業や数量・金額の確認が必要です。
管理台帳と会計資料の差を説明する
照合前に、案件番号、累計期間、対象となる費用、税区分をそろえます。管理上の実績と対応する会計額を比べ、未来の残作業を含む完成見込は分けて見ます。
表1のP-001は管理実績25万円、会計実績20万円で、差は「材料費・会計反映待ち」の5万円です。材料の使用は記録済みですが、会計への連携が翌日予定という想定です。前節の「外注費・請求未着で金額確認待ち」の5万円とは別の明細です。会計連携後は管理実績を増やさず、会計側との対応を確認します。
P-002の差2は、作業時間の管理単価と会計上の配賦額の違いです。配賦は、共通の費用を案件へ振り分けることを指します。P-003の差3は、会計抽出の対象科目から外れた材料費です。差を「計上時期」「単価・配賦」「対象範囲」に分け、根拠を記載します。説明額を引いても差が残る案件は、担当と確認期限を残して調べます。
Excelでは未説明差を計算し、入力不足、発注対応実績の超過、案件番号の重複などを警告します。締め後の訂正では承認者と変更履歴を残し、発注書・作業記録・会計資料を照合します。決算や税務上の計上、売上を計上する時点は、経理担当者等が別途確認してください。
表計算・既製品・追加開発を選ぶ目安
案件数が少なく、担当者が明細と承認を追えるなら、まずこの表で運用を試せます。既製品を選ぶときは、案件番号、予算の版、分割納品や一部の作業を実績にする処理、作業時間の原価、会計出力が自社ルールに合うかを見ます。請求未着が実績へ置き換わる例と、発注額を超える例で確かめてください。
制作案件では、修正した版に外注費を対応付けると、追加作業の原価を追えます。制作物の修正と外注原価の記録例も参考にしてください。
作業時間が集まらない段階では、先に工数・作業時間管理システム開発で入力・訂正・確定の範囲を整理できます。独自の配賦や複数台帳の対応付けが残る場合は、原価管理の追加開発を検討する条件になります。
システムを発注する費用の読み方は、システム開発費は何で決まる?予算別3案の比較で説明しています。
追加工事を扱う場合は、変更ごとの見積り・合意・外注原価を案件の費用へ対応付けます(追加工事の管理|依頼・見積り・原価・精算をつなぐ)。
参考出典
あわせて読む
原価実績は予算内でも、完成までに1万円超える。制作会社の修正・素材・外注費の管理
修正が終わっても、顧客の確認待ちなら完成とは扱えません。制作物2点と修正3回の記入例で、対象の版、外注への依頼、完成までの原価を追います。追加範囲の合意を記録できるExcel管理表付き。
配車と請求、どこまで任せる?3案の試算で見るシステム開発費
運送会社の配車・請求を例に、初期費用を抑える案、必要範囲を含める案、後から広げる案を比べます。作業量、移行、連携、運用が費用へどう影響するかを、業務の範囲と3年間の支出から考えられます。