
請求したのに入金状況が分からないときは、請求書と銀行明細を分けて記録し、どの入金をどの請求へいくら充てたかを一件ずつ結び付けます。金額が同じだけで決めず、振込手数料の負担も契約・経理方針に戻って確かめます。
約8分で読めます
残り80,440円、全部「未入金」と連絡していい?請求と入金の突き合わせ方
請求書と入金明細が一対一で合わなくても、どの請求へ何円を充てたかを追えます。5件の記入例で、まとめ入金、分割入金、手数料差額、同額の別顧客を比較。会計ソフトへ反映する前の確認にも使えます。
影山 湧亮 / NeoLogic株式会社 代表取締役。元警視庁。現場業務の整理と生成AI活用・Webシステム開発を一貫して担当。
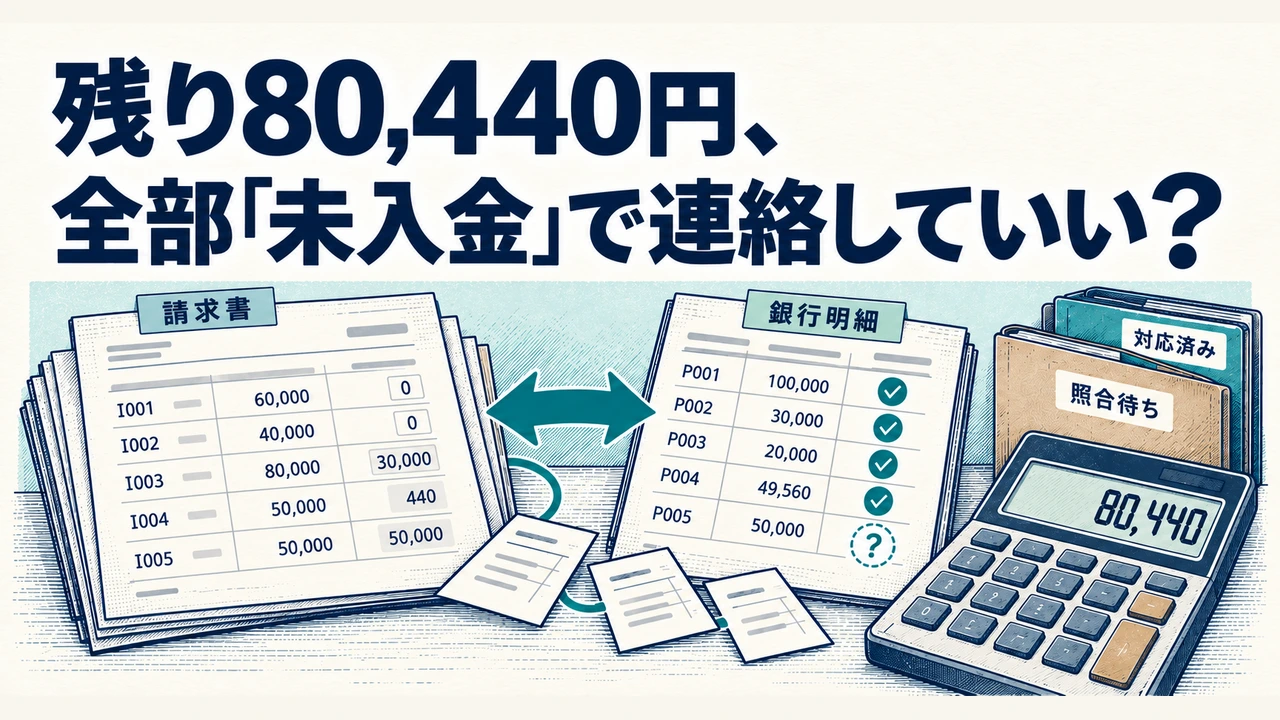
たとえば、管理表に残る80,440円を、全額「未入金」として連絡してよいでしょうか。この例では、銀行に50,000円が届いているものの名義が分からず、別の請求には手数料かもしれない440円の差があります。残額には、支払い待ちと照合待ちが混ざっています。
会計ソフトの外で照合表を使う営業事務・経理の例として、請求5件と入金5件で見ていきます(想定例)。基準時点は2026年9月15日9時、単位は円です。
請求に残る金額と、まだ対応付けていない入金
まず、請求予定と請求確定を分けます。まだ確定していない予定額を、支払期日を過ぎた請求として扱わないためです。確定した請求には請求ID、顧客、請求額、期日を付け、銀行明細は入金ID、入金日、名義、実入金額で別に記録します。
二つを結ぶのが「充当」です。本稿では、実際の入金のうち、その請求に対応すると分かった金額を指します。1回の入金を複数請求へ配分したり、1件の請求へ複数回の入金を充てたりできます。候補の段階では充当済額に含めません。
請求の残額=確定請求額−確定した充当額の合計−承認済みの調整額です。調整額は手数料などについて、根拠・承認・会計処理がそろったものだけです。銀行側は別に、未充当額=実入金額−確定した充当額の合計を計算します。残額と未充当額は違う意味なので、ひとまとめに相殺しません。
5件の請求を、一つの例で見る
A社は二つの請求をまとめて振り込み、B社は分割して振り込んだ例です。C社は差額、D社は入金との対応がまだ分かりません。表の充当額には、名義が分からない入金をまだ含めていません。
表1|請求側に残っている金額(架空例、円)
| 請求・顧客 | 請求額 | 確定充当額 | 残額 | 残っている作業 |
|---|---|---|---|---|
| I001・A社 | 60,000 | 60,000 | 0 | 9/10期日分。合算入金の対応を照合済み |
| I002・A社 | 40,000 | 40,000 | 0 | 9/10期日分。同じ入金から配分 |
| I003・B社 | 80,000 | 50,000 | 30,000 | 9/14期日。分割入金後の支払い待ち |
| I004・C社 | 50,000 | 49,560 | 440 | 9/14期日。差額の理由・負担を問い合わせ中 |
| I005・D社 | 50,000 | 0 | 50,000 | 9/14期日。対応する入金を調査中 |
| 合計 | 280,000 | 199,560 | 80,440 | 承認済み調整は0円 |
銀行側に残っている未充当額(同じ時点、円)
| 入金・日付・名義 | 実入金額 | 分かった対応 | 未充当額 |
|---|---|---|---|
| P001・9/10・エーシハライ | 100,000 | I001へ60,000/I002へ40,000 | 0 |
| P002・9/11・ビー | 30,000 | I003へ30,000 | 0 |
| P003・9/14・ビー | 20,000 | I003へ20,000 | 0 |
| P004・9/14・シー | 49,560 | I004へ49,560 | 0 |
| P005・9/14・フリコミ | 50,000 | 名義不明。候補の段階 | 50,000 |
| 合計 | 249,560 | 確定充当199,560 | 50,000 |
日付は2026年です。請求側の残額80,440円と、銀行側の未充当50,000円を、そのまま差し引くことはできません。P005がどの請求の支払いかを確かめてから、対応を結びます。
名義と支払通知から、請求との対応を調べる
10万円の入金名義は「エーシハライ」で、請求先のA社と表記が異なります。請求額との一致を探すだけでなく、支払通知、請求番号、振込日、登録済みの別名義を候補と照合します。この例では、支払通知にA社の二つの請求番号と各金額が記載されていたため、経理が照合して二つに配分しました。
入金台帳は100,000円の1行を保ち、充当台帳に60,000円と40,000円の2行を作ります。名義と顧客の対応も、根拠資料と日付を残し、次回は候補を探す手がかりにします。
一方、「フリコミ」という名義の50,000円は、どの会社からか不明です。元の請求額だけを見ればC社もD社も同額ですが、C社の残額はすでに440円です。候補一覧では「C社:残額不一致」「D社:金額は合うが名義不明」と分けます。D社だけが残額一致でも、C社からの重複振込などを除外できたわけではありません。支払通知などで対応が確かめられるまで保留します。
freeeの現行ヘルプにも、同額の取引が複数ある場合の推測の注意点と、複数取引を選ぶ合算入金の処理が説明されています。候補の金額一致と、人が対応を確かめた状態は分けて扱います(出典:freeeの消込ヘルプ)。
複数回の入金は、それぞれの日付と金額を残す
B社への請求80,000円には、9月11日の入金30,000円と、9月14日の入金20,000円を充てました。残額は変更前50,000円、変更後30,000円です。最初の入金行を後の入金で上書きせず、入金日と配分をそれぞれ残すと、担当交代後も経過を追えます。
差額440円は、理由と負担者で扱いが変わる
C社からの実入金は49,560円のまま記録します。差額の扱いは、次のように分かれます。現在の記入例は、理由がまだ分からない段階です。
| 段階・結果 | 請求残440円の扱い |
|---|---|
| 理由・負担者が不明 | 手数料候補として440円を残し、契約条件を調べる |
| 自社負担の方針・根拠・会計処理がそろった | 別の調整記録で440円を承認した後、残額0円にする |
| 相手負担と分かった | 追加支払いを依頼する対象として440円を残す |
少額だから値引きにしたり、実入金を50,000円へ書き換えたりはしません。
freeeは、差額を処理して決済済みにする場合と、一部だけ消し込んで決済残額を残す場合を分けています。操作を選ぶ前に、差額が「残して調べる金額」なのか「承認して処理する金額」なのかを決めます(出典:同ヘルプの差額・一部入金の説明)。勘定科目・税区分は経理方針に沿って決めてください。
2,640円の請求に、1,000円だけ入金してみる
一部入金の表示を試すには、納品ごとの請求の操作例を開き、青葉文具店の請求 No.100を選びます。請求額は2,640円、入金は0円です。本稿のA〜D社とは別の架空データです。
「入金を記録」を開き、入金額1,000円・振込手数料0円で確定すると、請求額2,640円、入金1,000円、残額1,640円になりました。請求は入金待ちの一覧に残り、全額入金済みにはなりませんでした。
| 自社で試すときに見るもの | 期待する判断 |
|---|---|
| 請求額・実入金額・残額 | 2,640−1,000=1,640円を追え、元の請求額を書き換えない |
| 差し引かれた振込手数料 | 不明なら0と決めつけず調べる。差額を消すための調整額にしない |
| 入金の記録と元の明細 | 同じ1,000円を銀行同期と手入力の両方で充てない |
公開デモで確認したのは、選んだ請求への部分入金と残額の表示です。銀行明細の取得や名義の照合を済ませた結果ではありません。名義不明のP005は、金額が合う請求を選んで登録する前に、支払通知などで対応を確かめます。
取引先へ連絡する前に、照合待ちを探す
期日を過ぎて残額があっても、直ちに未入金と断定しません。「照合が済んでいるか」と「期日を過ぎているか」は別の問いです。対象口座の明細をいつまで取得したかを記録し、未充当の入金、別名義、二重取込、別口座への入金を確かめてから、連絡対象を決めます。
9月15日9時の例では、B社については明細と支払通知を照合済みで、期日を過ぎた残額30,000円を未入金として連絡する対象とします。一方、照合待ちの残額は合計50,440円です。C社の440円は差額の理由待ち、D社の50,000円は入金との対応待ちです。名義が分からない50,000円も、入金側の未充当一覧に残します。
同じ作業を引き継げるよう、対象、担当、次に見る日、根拠と結果を残します。次回は、営業事務が9月16日にB社の支払予定を聞きます。C社は経理が9月15日に契約条件を調べ、D社は営業事務が同日に支払通知を探す予定です。顧客へは、入金済みと未入金のどちらかを決めつけず、照合が必要な請求と金額を伝えます。
記入例と空欄版の使い方
記入例・空欄版のExcelは請求・入金・充当・調整を分け、照合表へ集計します。「_空欄」シートの入力欄を使い、計算欄は上書きしません。入金の合算は充当を複数行にし、分割入金は入金IDを増やします。候補・取消の配分と、承認前の調整は残額から控除しません。印刷用の照合表・確認票(PDF)も使えます。
まず、入金状況が分からない請求を1件選び、銀行明細と支払通知を見比べてください。配布表を使うときは、基準日と対象口座・明細取得範囲を設定し、入力チェックに警告がないことを見てください。各台帳は20行までの小規模用です。金額は円単位の整数とし、税額計算や端数丸めは行いません。計算が一致しても、名義や契約の照合は人が行います。
照合した結果を会計へ反映する
この運用では、業務台帳は候補・照会・担当の管理に使い、会計上の消込と勘定科目の正式な記録は会計ソフトに残します。業務上の充当が照合済みでも、会計へ未反映なら会計処理まで完了したとは扱いません。
営業事務が根拠をそろえ、経理が充当・差額処理を点検して会計へ反映し、台帳へ会計記録IDと反映状況を戻します。外部システムを起点にする場合も、同じ入金の処理が銀行同期と手入力の両方から重複しないよう、元明細ID・配分ID・会計記録IDを対応させます。誤照合は元の入金を消さず、旧配分を取消して、訂正理由と新しい配分を残す運用にします。
freeeのヘルプも、消込すべき明細を通常の取引として登録すると二重計上につながると注意しています(出典:同ヘルプの「明細からの消込」)。月次には同じ基準日時で、請求残額と会計側の債権残高を照合し、未反映・差額調整・訂正の内訳を見ます。
既製の消込機能で合算・分割・差額と照合履歴を扱え、担当者が照合を回せるなら、別システムの開発を前提にしません。独自の請求ID、複数の入金経路、部門間の照合や訂正が標準機能ではつながらない場合に、照合画面やデータ連携を検討します。
請求額の根拠がまだ固まっていない場合は、先に実績と契約単位を突き合わせます。廃棄物収集の計量実績から請求額を決める例では、重量契約と回数契約を区別しています。
銀行入金ではなく、注文に対する決済結果の連携が課題なら、既存決済サービスと業務システムの連携が関連します。
出版の著者支払いでは、売上報告や返品を契約ごとの印税対象へ対応付けてから精算します(出版の売上・返品・印税|契約別の集計方法)。
請求と入金の照合に加えて、売上や取引先を会計へ毎回入力し直している場合は、販売・会計連携で、渡す項目と反映後の照合を整理できます。
参考出典
この仕事の画面を試す
あわせて読む
車は1台、計量票は1枚、請求は2回。廃棄物収集の計量を請求につなぐ方法
契約が重量単位か回数単位かで、請求に使う数量が変わります。回収と計量票を突き合わせ、混載、計量待ち、締め後の訂正を整理。法定記録と請求の役割を区別して書ける、見本・空欄版のExcel付き。
売れた数から返品を引いて、率を掛ければ印税?紙と電子で違う出版の集計
紙と電子では、契約により印税を数える対象が変わります。過月返品、報告の訂正、共著者への配分を記入例で整理。集計した金額から元報告の行へ戻れる照合用シートで、支払い前の確認に使えます。