
出版の売上・返品・印税は、売上、返品、入金、印税計算の対象を分け、契約が採用する数量や金額、控除、期間、配分に沿って契約ごとに集計します。
約8分で読めます
売れた数から返品を引いて、率を掛ければ印税?紙と電子で違う出版の集計
紙と電子では、契約により印税を数える対象が変わります。過月返品、報告の訂正、共著者への配分を記入例で整理。集計した金額から元報告の行へ戻れる照合用シートで、支払い前の確認に使えます。
影山 湧亮 / NeoLogic株式会社 代表取締役。元警視庁。現場業務の整理と生成AI活用・Webシステム開発を一貫して担当。
たとえば、9月の報告に、紙の販売、8月に売った本の返品、電子書籍の売上訂正が混ざって届いたとします。販売数から返品数を引き、同じ率を掛ければ、著者への支払額を出せるのでしょうか。
契約で採用する基礎と差し引く項目を確定させることが出発点です。紙と電子で計算の基礎が違う契約を比べます(想定例)。
書籍と媒体を識別する
同じ作品の紙版と電子版は、別の商品として登録します。作品全体の販売状況はまとめて見られるようにし、印税の計算では商品・版・媒体・販路に合う契約を選びます。
ISBNなどの外部コードは、元報告の値を残したまま社内商品IDとの対応を記録します。電子の配信単位や配信先コードも同様です。名前が同じだからと結び付けず、外部コードが未登録、複数商品に対応、版が不明といった行は照合待ちにします。紙の出庫数を、確認なしに契約上の実売数へ読み替えないことも必要です。
大塚商会の「CONTEO おすすめ機能」では、紙・電子の関連商品管理、取次データの連携、電子の売上報告取込、複数支払先への印税管理が説明されています。本記事のID設計と計算条件は、これらの機能説明を参考にした独自の整理例です。
契約の集計条件を読む
紙は数量、電子は精算額を使う
2025年9月の報告を模した例です。契約A(CT-A/v1)は、紙の確認済み販売数から、その月に確認した返品数を差し引く条件とします。9月販売1,000冊、同月販売分の返品100冊、8月販売分の確認済み返品20冊が対象です。元販売を確認できない返品30冊は保留します。
契約Aの対象は1,000−100−20=880冊です。説明用の税抜本体価格1,500円、契約全体の印税率8%という仮定なら、880冊×1,500円×8%=105,600円となります。取次への卸売額や入金額は、この式には使いません。
契約B(CT-B/v2)は、電子の販売対象月について、配信手数料控除後の税抜精算額に25%を掛ける条件とします。9月報告の対象は8月販売分で、訂正後の精算額440,000円×25%=110,000円です。販売600件は照合用の参考値であり、数量に単価を掛け直したり、控除済み手数料を再び引いたりしません。
計算と共著配分を一枚で照合する
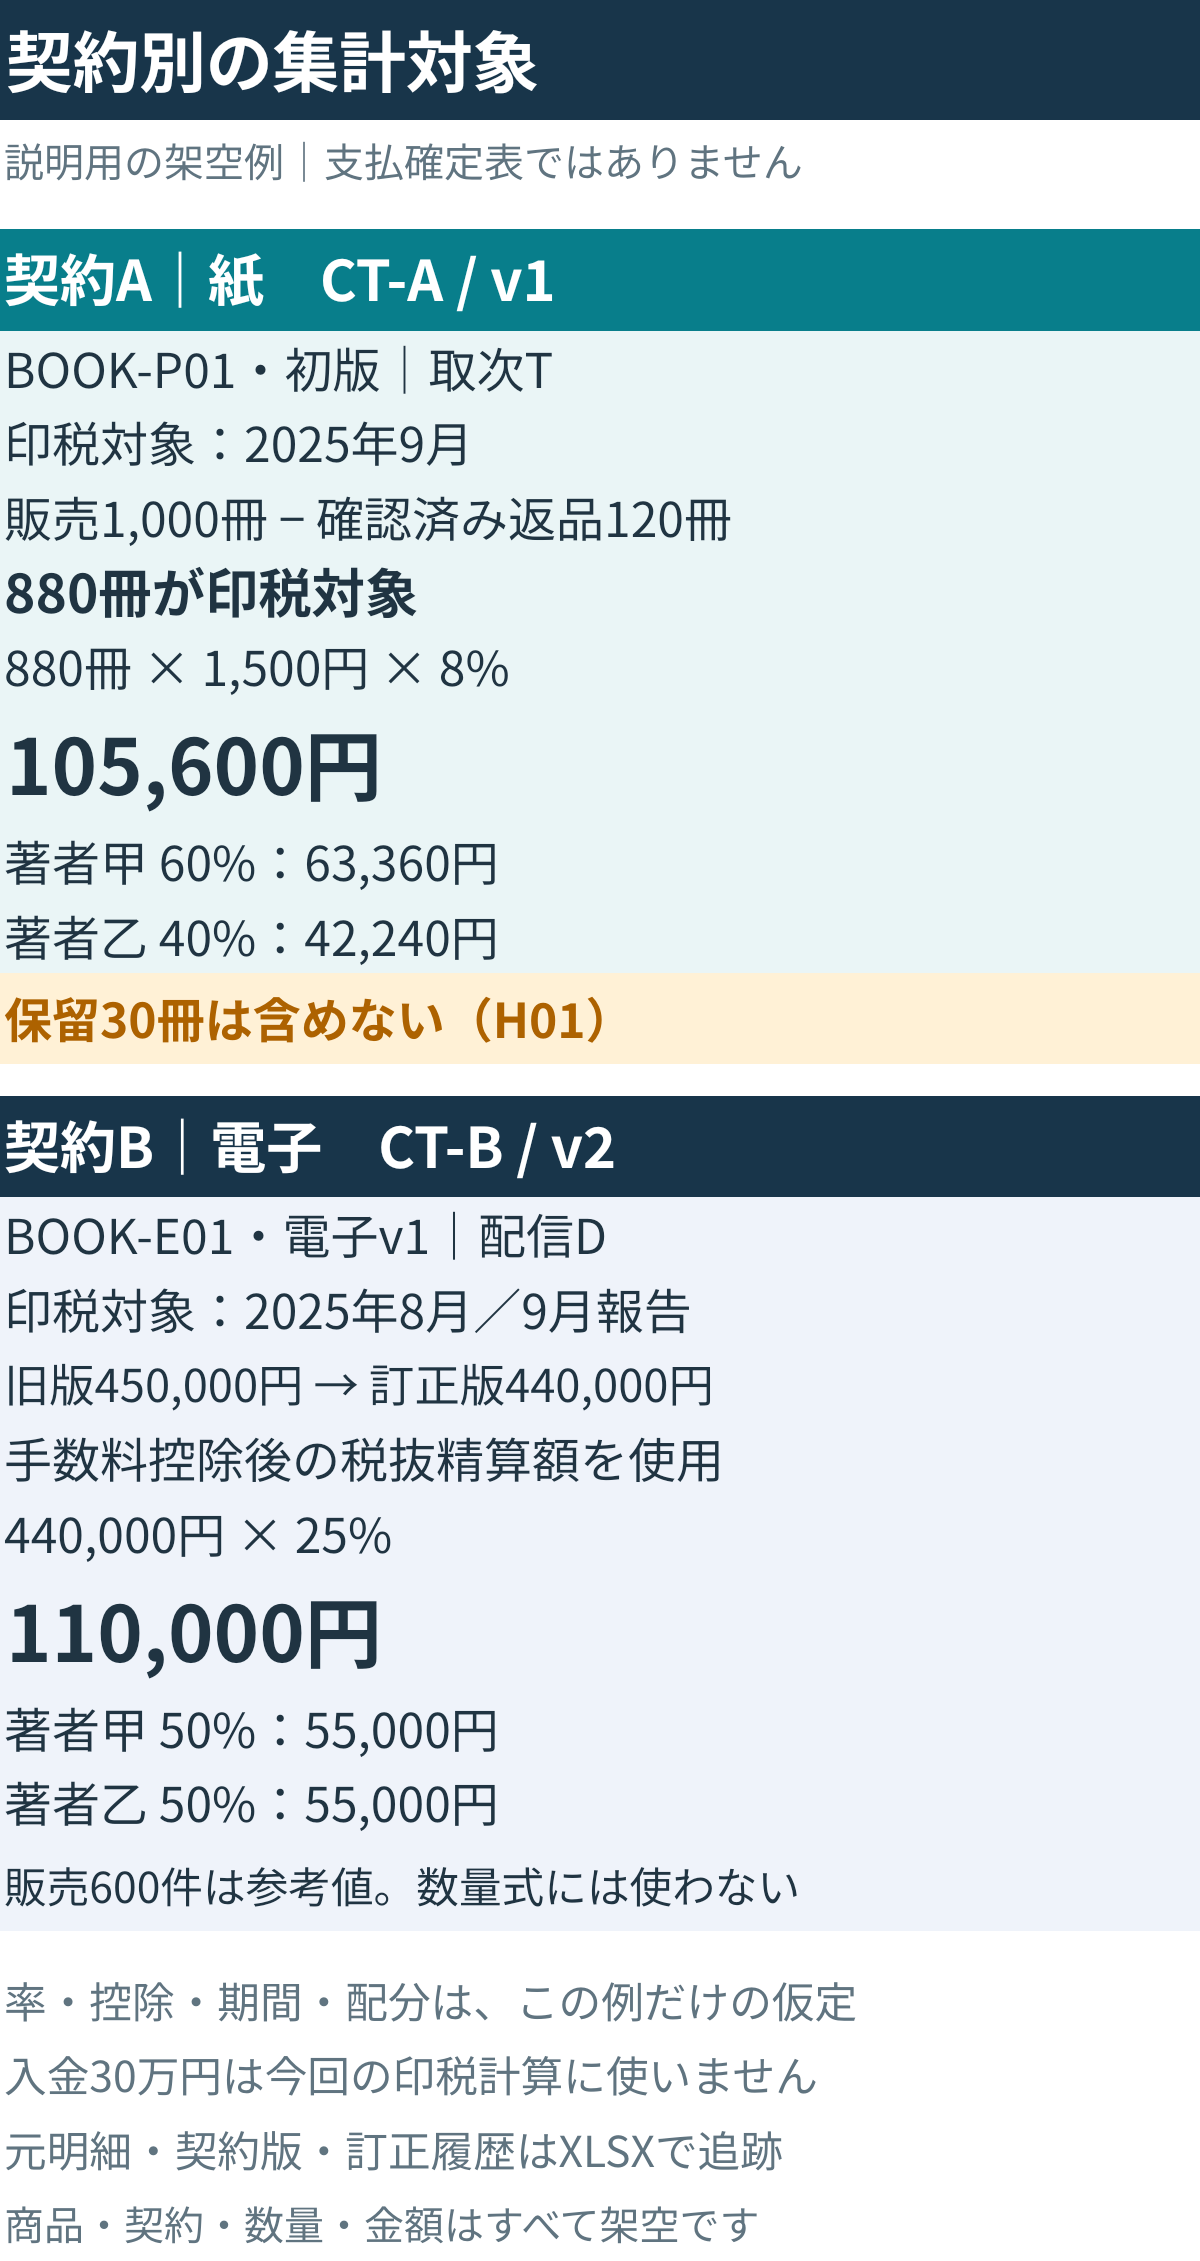
図1 紙は確認済み数量、電子は訂正後の精算額を基礎にする照合例。
契約条件表では、商品・媒体・販路、契約IDと版、適用開始・終了、計算基礎、率、控除、対象期間、支払先、端数処理をひと組にします。「売上」という列名だけで基礎額を選ばず、何を含み、何を除いた値かまで記録します。次の表は、契約で基礎が決まっている場合の整理例です。
| 契約が採用する基礎 | 計算前に見る記録 | 避けたい読み替え |
|---|---|---|
| 発行部数 | 対象となる版・刷と発行部数、除外部数の条件 | 実売数や返品差引数へ自動的に置換する |
| 実売数量 | 契約が採用する販売数、返品の条件、単価 | 出庫数を使う、返品を一律控除する |
| 売上額・精算額 | 税の扱い、控除前後、取消・手数料の反映範囲 | 振込額を使う、控除済み項目を再控除する |
契約版と適用期間も分けて見ます。元販売や返品に適用する契約版を、確定した条件と当時の適用期間に従って選びます。条件が読めない箇所は推測で埋めず、契約担当者へ戻します。
返品と報告期間をそろえる
売上発生日、報告対象月、報告を受け取った日、印税を計算する対象期間は、別の項目です。月次の報告しかないときは、販売対象期間の開始・終了を残します。受領日だけで印税の帰属先を決めないようにします。
同じ9月に届いた報告でも、次の二件は印税の対象月が違います。
| 元の取引 | 9月の報告で分かったこと | 印税へ反映する月 |
|---|---|---|
| 紙:8月に販売 | 20冊の返品を確認(R003) | 9月。契約Aは返品を確認した月に控除 |
| 電子:8月の販売分 | 訂正後の精算額440,000円(R006) | 8月。契約Bは販売対象月へ反映 |
受け取った月だけをそろえて、二つを「9月の印税」として足すことはできません。
元の販売を特定できない返品30冊は、保留の記録を作り、印税対象月を空欄にします。返品控除の重複、適用する契約版・期間を調べてから、採否と反映先を決めます。保留した30冊は未確定の記録として残し、計算から外します。
訂正が「差額」か「置換」かを区別する
電子の旧報告R005は450,000円、訂正版R006は440,000円です。本例では数量は変わらず、金額だけが訂正された総額報告とします。旧版は保存して採用対象から外し、訂正版の440,000円だけを使います。差額−10,000円は履歴として残します。訂正総額からもう一度差し引くことはしません。
差額報告なら、どの元報告に追加するのかを別に管理します。締め済みの期間へ戻すか、後の期間で調整するかは、契約と承認条件で決まります。遅れて届いた返品を必ず当月に控除する、負の結果を自動的にゼロにする、といった処理は共通ルールにしません。
共著と支払先を分ける
一作品に支払先が2名いても、販売明細を著者ごとに複製して数量を合計し直す必要はありません。本例では、商品・契約版・印税対象月で作った印税合計を親にし、その下に支払先IDごとの配分明細を持たせます。
契約Aは105,600円を著者甲60%・著者乙40%で分け、甲63,360円、乙42,240円とします。契約Bは110,000円を50%ずつ分け、各55,000円です。契約ごとに配分条件が異なるため、「この著者は常に60%」のように商品をまたぐ設定にはしません。
ここでは、契約全体の印税を同じプールから分けるという仮定を置いています。本文、翻訳、挿画などに独立した報酬条件がある場合は、この配分式に置き換えられません。合計比率が100%でも、対象権利が重複していないことや、受領者が正しいことまでは確認できません。
本例の端数処理は、契約・対象月の合計を円単位で四捨五入し、甲の配分も四捨五入、乙を残額とします。実際の配分単位や丸め方は、確定済みの条件に合わせてください。示した金額は税務処理・承認前の照合用試算です。
集計結果から元の報告へ戻れる明細を作る
確認用明細には、商品ID、契約ID・版、計算基礎、印税対象期間、採用・保留・旧版の状態に加え、元報告への手掛かりを残します。例えば電子の110,000円から、8月の電子売上報告の訂正版へ戻れる形です。取込台帳にはファイル名、2行目という位置、報告の番号と版を記録します。報告の版と契約の版は別の識別子として保持します。
支払前は、元報告の件数・金額と採用明細を照合し、返品・訂正の重複がないかを見ます。次に契約別の計算、著者別の配分合計、保留理由を点検し、承認者へ渡します。入金30万円の記録は別台帳に置き、本例の印税計算には含めません。
図2は、この受渡しを示しています。未確定な行は元報告や契約条件へ戻し、確定した行だけを集計します。保留解除や再計算の際も、判断者、日時、理由、変更前後を残す設計にします。
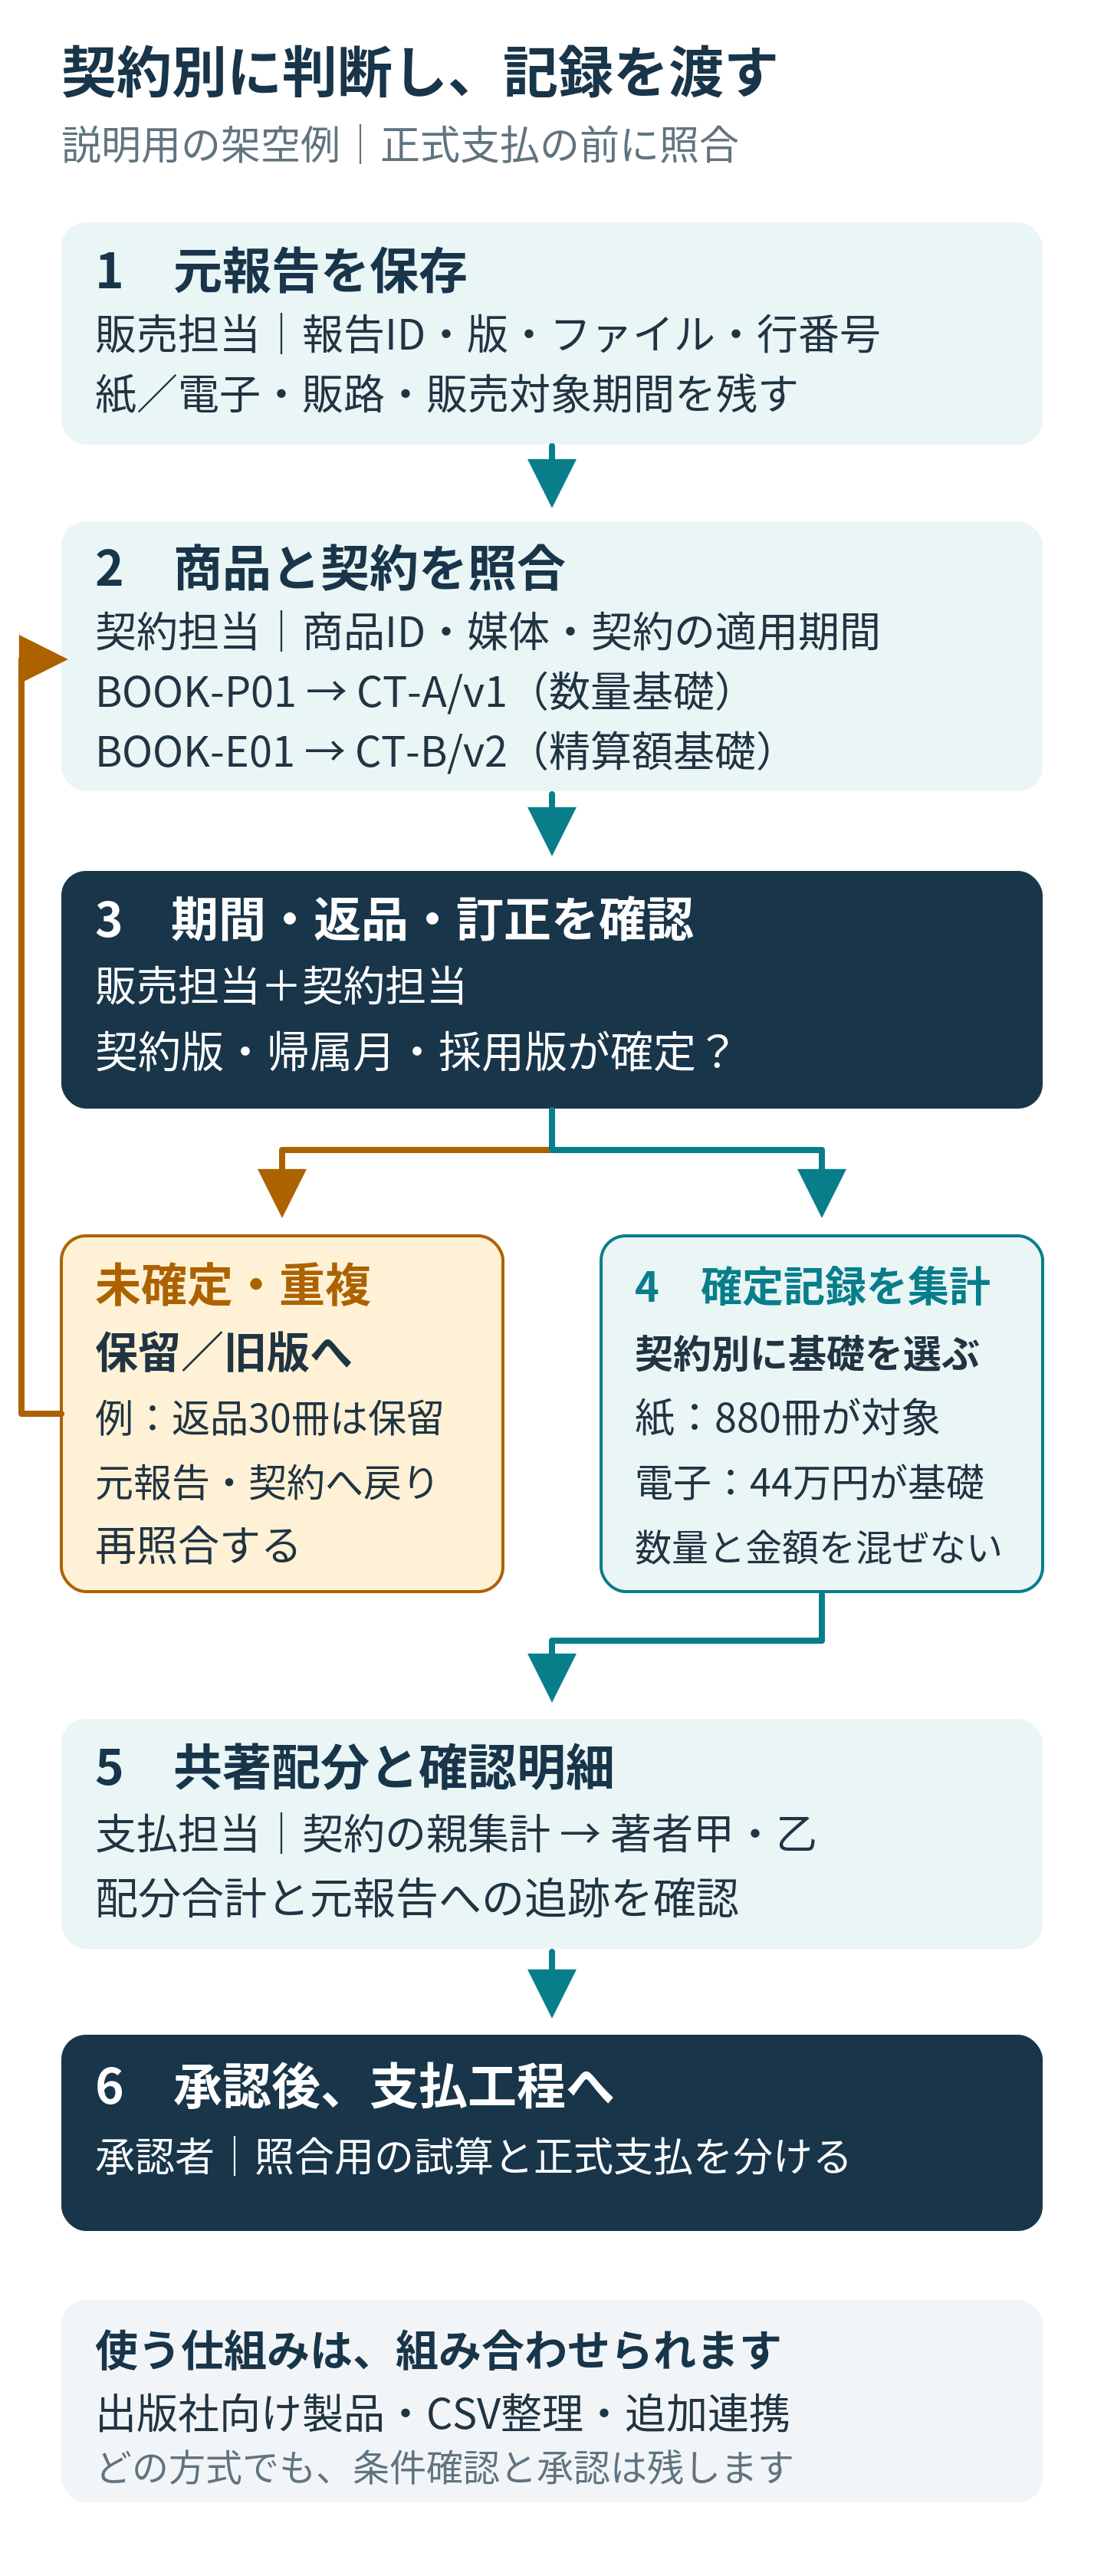
図2 元報告と契約を照合し、未確定な記録を戻してから、契約別集計・共著配分・承認へ進む設計例。
これらの率や控除は、本例だけの仮定です。発行部数を基礎とする契約、独立した権利別報酬、最低保証や前払印税との相殺などは、添付シートの計算式の対象外です。
資料として、照合用記入シート(Excel)と架空の元報告CSV5本(ZIP)を取得できます。Excelの「記入例」「検算」「取込台帳」で、計算結果から元報告の行まで確認できます。
出版社向け製品・CSV整理・追加連携を選ぶ
方式を選ぶときは、自社の契約条件と例外をどこまで表現できるかで比べます。次の表では、各方式で試したい項目を整理しています。
| 選択肢 | 検討する場面 | 同じ条件で試すこと |
|---|---|---|
| 出版社向け製品 | 販売・返品・印税を共通の管理にまとめたい | 紙・電子、共著、遡及返品、契約版、元報告への追跡 |
| CSV整理と契約表 | 報告形式と条件が整理され、限定範囲をまず照合したい | 列の意味、重複、対象期間、数式の複製・更新手順 |
| 追加連携・個別開発 | 既存製品を残しつつ、外部報告や固有条件をつなぎたい | 取込仕様、例外の戻り先、承認、変更履歴、保守範囲 |
自社の返品条件や契約版の適用まで扱えるかは、サンプルを使って試します。
これらは併用できます。例えば、出版社向け製品を主台帳にし、CSVの整形を前段に置き、対応しきれない報告形式だけを追加連携する分け方です。どの方式でも、契約上の判断を取込処理へ無条件に任せないことが共通します。
まず、一件の印税明細から元の報告と契約条件をたどってください。相談には、判断が止まった返品・訂正の一行を持ち寄ると役立ちます。元報告の不足なのか、契約の確認なのか、取込処理で扱えないのかを分けて検討できます。
確定した請求と実際の入金に差がある場合は、まとめ入金や手数料の内訳をたどれます(請求と入金を突き合わせる|一部入金・差額の管理)。
参考出典
出典確認日:2026年9月15日。ページに発行日・版番号の表示はありません。提供者が説明する製品機能を参照しています。
あわせて読む
残り80,440円、全部「未入金」と連絡していい?請求と入金の突き合わせ方
請求書と入金明細が一対一で合わなくても、どの請求へ何円を充てたかを追えます。5件の記入例で、まとめ入金、分割入金、手数料差額、同額の別顧客を比較。会計ソフトへ反映する前の確認にも使えます。