
中古品の査定から個体在庫までは、査定提示、買取成立、受入、販売可能、売約を分け、同じ個体番号で記録をつないで、買取額と追加費用を個体別に照合します。
約8分で読めます
同じ型番が3台あるのに、注文に回せるのは0。中古品の個体在庫と原価の管理
同じ型番でも状態が違う3点を、個体番号で見分けます。査定額と買取の合意額を分け、受入、補修、販売可能、売約までを追う例。未確定の費用、返品、既製POSで確かめる項目も整理できます。
影山 湧亮 / NeoLogic株式会社 代表取締役。元警視庁。現場業務の整理と生成AI活用・Webシステム開発を一貫して担当。
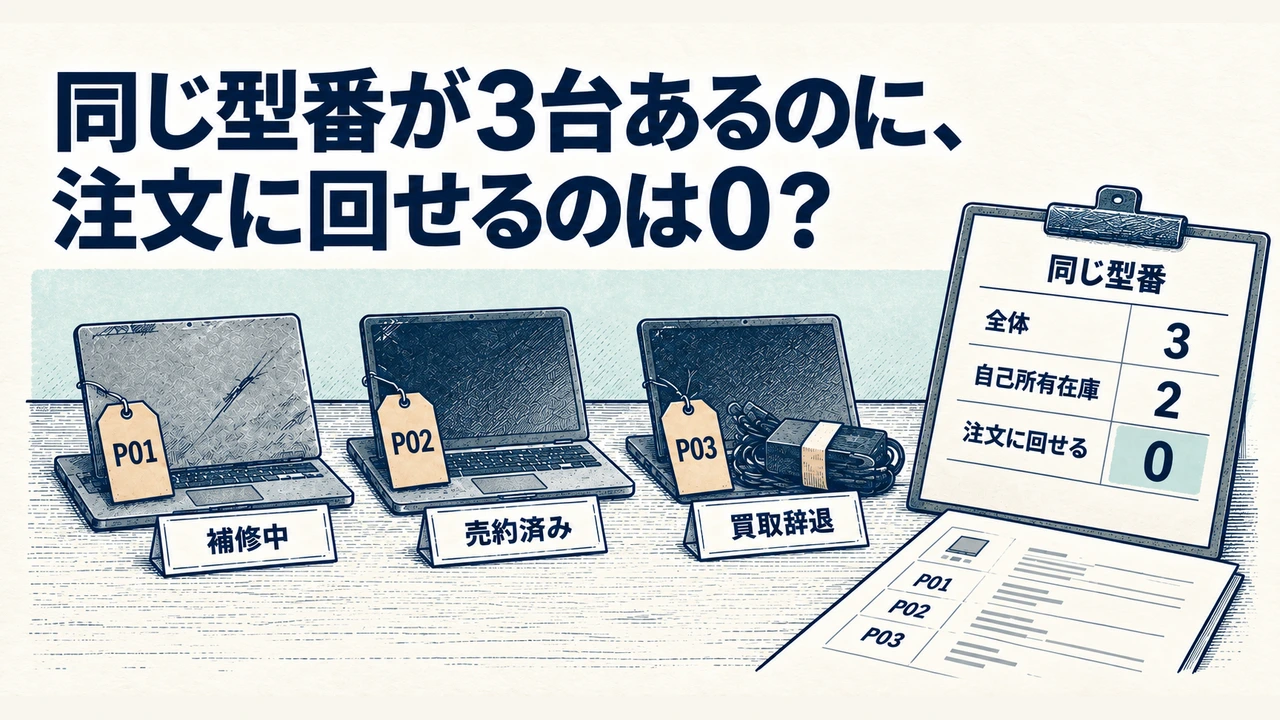
たとえば、同じ型番の中古機器が3台あっても、1台は補修中、1台は売約済み、もう1台は査定後に買取を辞退されています。商品名でまとめて「在庫3台」とすると、店頭にある品物と、新しい注文に回せる品物を区別できません。
査定の見積り額は合意額とは別に残し、査定しただけの品物は、自己所有在庫へ入れません。
3点を、2026年9月15日9時時点で比べます(想定例)。買取が成立して受け入れた自己所有在庫は2点ですが、新しい注文に回せる品物は0点です。
| 現物 | 品質・確認状態 | 所有・所在 | 新しい注文への販売 |
|---|---|---|---|
| P01 | 外装傷・ケーブル欠品、補修中 | 自己所有・受入済み | 不可。補充と再検査待ち |
| P02 | 動作確認済み・付属品完備 | 自己所有・出荷前 | 売約済みのため追加販売不可 |
| P03 | 動作不良 | 買取辞退・持主へ返却済み | 自己所有在庫の対象外 |
同じ型番の品物を、1点ずつ見分ける
同じ型番でも、現物を1点ずつ見分ける番号を付けます。共通の商品マスターには型番や基本仕様を置き、個体の記録には傷、動作確認、付属品、製造番号、写真、保管場所を持たせます。傷のある品物と付属品が完備した品物に、同じ状態や買取価格を当てはめないためです。
個体番号は受付時から付けても構いません。ただし、番号があることを在庫計上の条件にはしません。査定用の預かり品、買取が成立した未受入品、自己所有品、委託品を所有区分で分け、現物の所在と販売状態も別の項目にします。委託品は店舗にあっても自己所有在庫の集計から外します。
製造番号が読めないときは、受付番号にひも付けた仮の個体番号を発行し、札と現物を一緒に撮影します。後で番号が判明しても新しい個体を作り直さず、同じ行の製造番号欄へ追記します。仮番号を正式番号に替える運用なら対応表を残し、同じ現物が2件に増えないようにします。
写真は「P01_受入_20260911_01」のように個体と撮影場面を対応させ、受付時と受入時を上書きしません。受入担当者が札、製造番号、写真を照合する工程を置けば、同型品の写真を別の個体へ登録する誤りを確認できます。
査定20,000円から、合意18,000円まで
査定IDは一つの受付・交渉を、査定版は提示内容の改訂を表します。見積り額を変更するたびに旧金額を消すのではなく、版、提示日時、条件、変更理由、担当者を残します。買取成立の記録には、採用した版、合意額、合意日時、合意条件を対応させます。引渡しや支払の完了は、合意とは別に記録します。
例のP01では、査定A001の第1版で20,000円を提示し、外装傷が見つかった後、第2版を18,000円で提示しました。2026年9月10日10時に第2版・18,000円で合意した想定です。20,000円は過去の提示額として残り、管理原価の本体価格には採用しません。
P03のような買取辞退では、合意額を未成立として空欄にし、辞退日時と預かり品の返却を記録します。再来店して再査定する場合は新しい査定IDから旧案件を参照し、現物が同じと確認できれば既存の個体番号を引き継ぎます。買い取らずに修理して返す預かり品なら、見積りの承認と返却までを受付IDで追います(修理品の預かりから返却までの管理)。
成立後の取消も、元の買取記録を削除しません。取消理由・承認・返金・現物返却の記録を元取引へつなぎます。未受入なら受入予定を取り消し、受入後ならいったん販売を止め、返却と所有区分の変更を確認します。取消ボタンだけで、既にある現物を台帳から消さない設計です。
店にある2点を、どちらも売れない理由
買取合意の次は、受入担当者が現物と合意条件を照らし合わせます。この例では所有区分が自己所有になり、引渡しを受けた品物を、受入済みの自己所有在庫に含めます。実際の所有権移転や会計処理の条件は契約・社内方針に合わせ、合意日と受入日を同一視しません。
次の照合表は、冒頭の3点の査定と受入の内訳です。金額は比較用にすべて税抜・円に統一しています。
同一型番3点の査定額・合意額・受入を照合する
表1 同一型番3点の照合例。
| 項目 | P01(補修中) | P02(売約済み) | P03(買取辞退) |
|---|---|---|---|
| 査定ID | A001 | A002 | A003 |
| 商品型番 | P | P | P |
| 個体ID | P01 | P02 | P03 |
| 品質・確認状態 | 外装傷・ケーブル欠品/補修中 | 動作確認済・付属品完備 | 動作不良 |
| 所有・所在 | 自己所有/受入済み | 自己所有/出荷前 | 買取辞退/返却済み |
| 査定版 | v2(v1は20,000円) | v1 | v1 |
| 見積り額(円) | 18,000 | 22,000 | 15,000 |
| 合意額(円) | 18,000 | 22,000 | —(未成立) |
| 受入日 | 2026/09/11 | 2026/09/11 | —(対象外) |
| 補修費(円) | 未確定(見込3,000) | 0・確定 | —(対象外) |
| 販売状態 | 販売不可 | 売約済み | 買取辞退 |
P01の欠品は受入記録に追記し、補修担当へ渡します。ケーブルの補充と再検査が終わり、販売担当が承認するまで販売不可とします。合意条件に影響する違いが見つかった場合は責任者へ戻し、必要な再合意を記録します。合意済みの買取額を担当者だけで書き換えません。
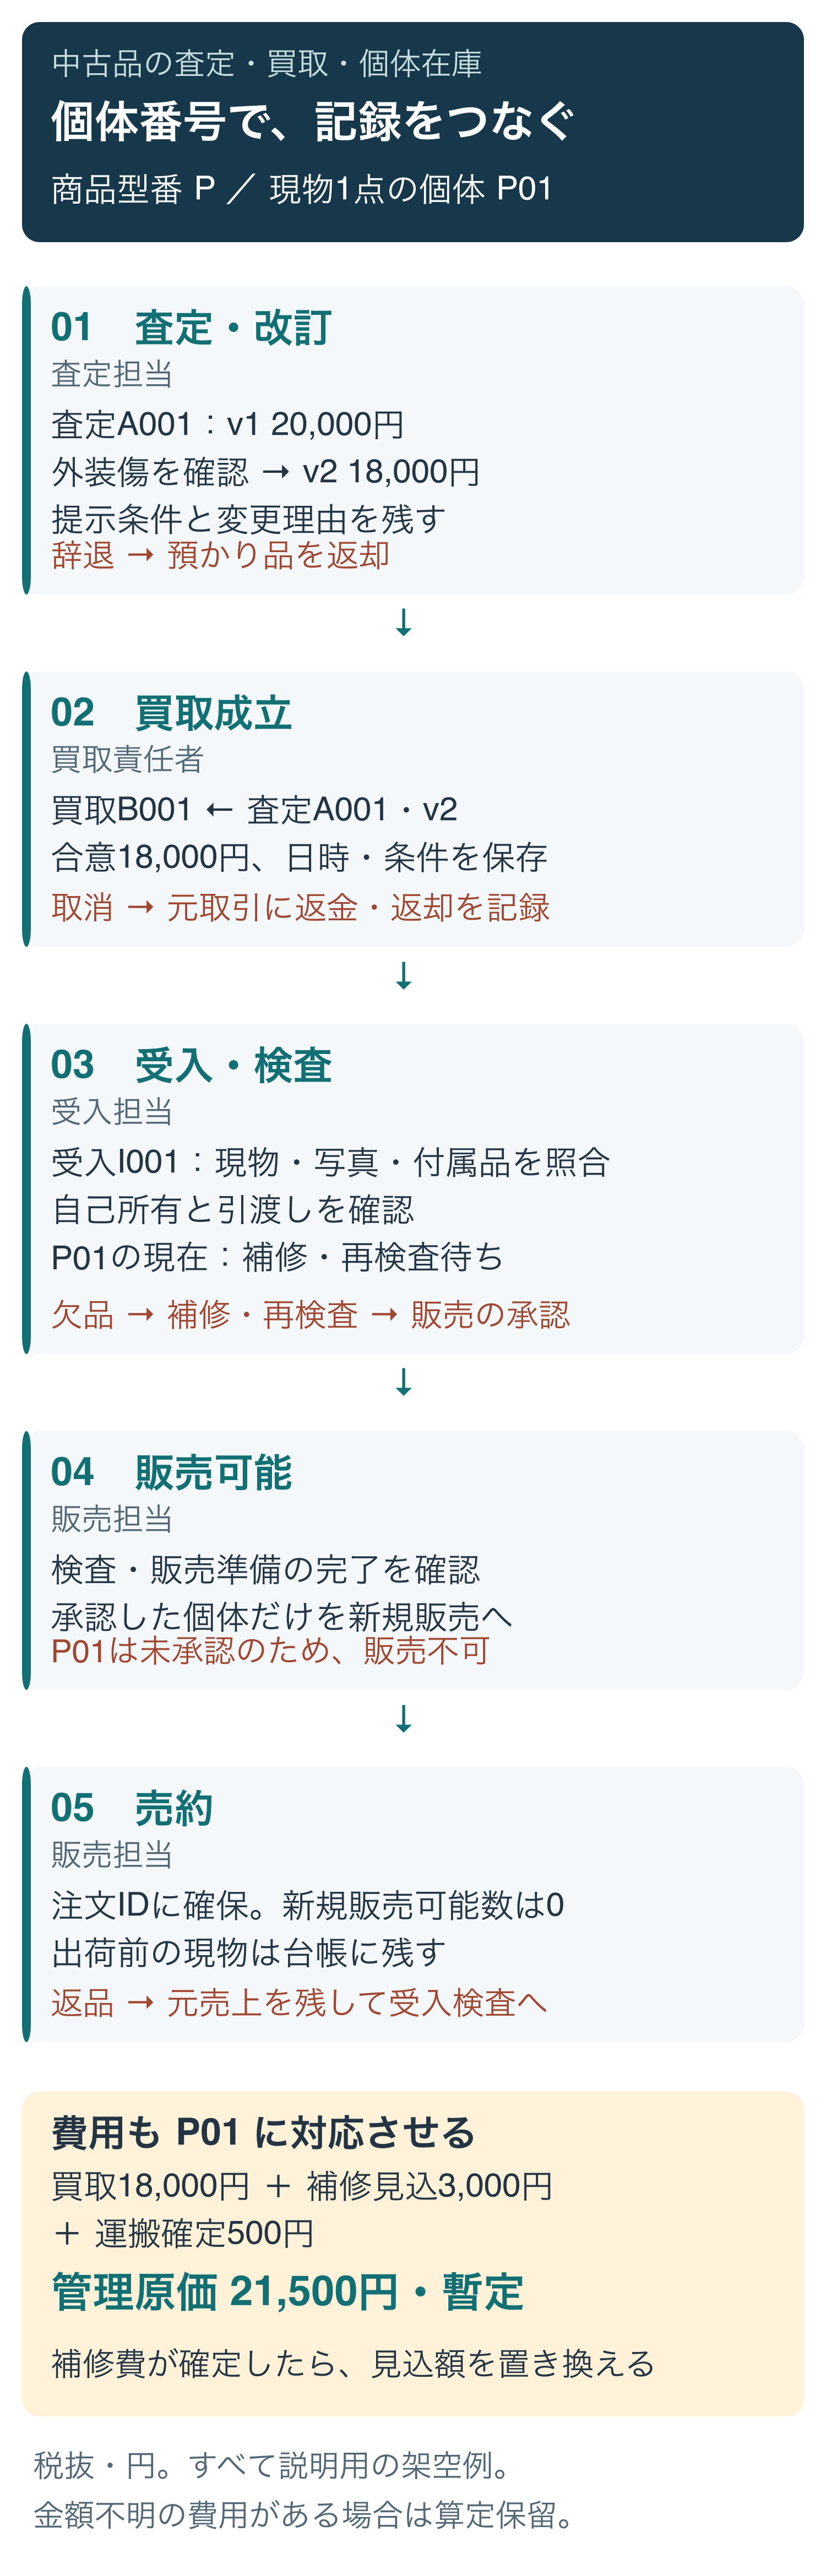
図1 個体番号で判断と受渡しをつなぐ設計例。P01は受入後の補修・再検査待ちです。
P02は販売可能から売約へ進んだため、出荷前の現物は残っていても新規販売可能数は0です。出荷時は同じ個体に出荷記録を追加し、店内の現物数と販売上の確保をそれぞれ更新します。
受入ボタンの押し直しやデータ再送では、買取ID・明細番号に対応する受入記録が既にないかを調べます。個体番号だけで過去の入出庫を禁止するのではなく、同じ受入イベントの重複を止めます。返品は別のイベントとして元売上へ対応させ、同じ個体の履歴に追加します。
補修費が未確定なら、原価も暫定額
本体の買取額と、補修・部品・運搬の費用は別欄にします。追加費用には個体番号、費用ID、作業内容、見込額、確定額、請求書などの参照先を付けます。未請求だから0円とせず、発生しないことを確認した0円と、金額未確定の空欄を区別します。
P01の業務上の管理原価は、合意額18,000円、運搬費500円確定、補修費3,000円見込を合わせた21,500円の暫定額です。補修費の確定額欄は空欄のままにし、見込額を別欄から使います。補修の請求が確定したら、確定額欄を埋め、計算に使う金額を見込額から切り替えます。3,000円の見込みは過去の想定として残しますが、確定額と二重に足しません。現時点の記入例は、まだ補修費未確定です。見込すら分からない費用があれば、総額は算定保留にします。
販売予定額を30,000円と仮定すると、差額8,500円は「見込差額・原価暫定」であり、販売実績の粗利ではありません。この例の原価範囲は買取・補修・運搬だけで、販売手数料、出荷送料、共通人件費は含みません。売約済みでも出荷・売上計上前なら、確定した実績粗利として表示しません。
返品の記録項目は、元売上ID、返品理由、返金額、戻った個体の検査、追加補修費です。返金処理が済んだことと再販可能は別です。再検査で問題がないと承認されてから販売可能へ戻し、新しく仕入れた別個体として重複登録しないようにします。
今の販売管理から、どの履歴を取り出せるか
中古品向けの既製品も選択肢です。タロスプラットフォームの「タロスPOS」公式ページは、中古品の買取、単品在庫管理、Web連携を対象として案内しています。アットシスの「販売管理システム」も、中古機器の買取を含む販売管理と、見積り履歴・返品・原価管理を案内しています。候補を試すときは、次の表にある履歴と出力を実際に確かめます(出典:タロスプラットフォーム「タロスPOS」、アットシス「販売管理システム」、2026年9月15日時点)。
表2 方式選びで比べる点。担当させる役割を比べます。
| 選択肢 | 合う条件 | 先に調べること |
|---|---|---|
| 既製の中古品POS・販売管理 | 標準の買取・個体・販売管理で運用できる | 査定版、合意、返品、個体別費用を残して出力できるか |
| EC連携を追加 | 個体管理は足りるが、複数販路への反映が必要 | 個体と出品の対応、売約・取消・返品の反映、再送時の重複 |
| 独自の補助機能を追加 | 写真・補修の承認や引継ぎだけが不足 | 既存の正式台帳を残せるか、更新元と保守担当を決められるか |
既製POSを基礎にEC連携や補助機能を併用できます。既存の設定と運用整理で必要項目がそろうなら、新規開発は不要です。機能名だけで決めず、補修中・売約済み・買取辞退の3例を使って、履歴と出力まで確かめます。
まず一台を選び、現物の番号、合意した買取額、今の状態を照合シートへ記入します。その番号から査定、買取、受入、販売の記録をたどり、補修費などの明細を照らし合わせます。各記録の番号は、シートの対応欄に残してください。CSV等へ出したときに旧査定版や写真の参照先もたどれるか、未確定・対象外・0円が区別されるかを試します。
出力日時と集計の基準時刻も残します。後日届いた補修費の請求を反映した表と、前日の販売可能数を比べる場合は、金額と在庫状態の時点をそろえてから差を見ます。
空欄版、記入例、項目説明、査定・追加費用の履歴欄を含む照合シートをダウンロード(Excel)できます。業務の記録を照合する補助表です。入力行を増やす場合は数式と入力チェックの範囲も見直します。本人確認は、警視庁の公式案内「古物商許可申請をされる方へ」を確認してください。法定記録の項目・保存なども、利用開始前に所轄警察等の公式案内で確認してください。
在庫全体の整合性を見たいとき
入出庫、引当、棚卸しの記録を整理する基礎は、在庫管理を作る前に|残数と注文に使える数の違いで説明しています。個体ごとの判断を決めた後、在庫全体の記録へつなげる際の参考になります。
既存ツールに残る不足を整理して相談する
査定版と個体の対応、補修の承認、既存台帳への受渡しに不足が残る場合は、現在の帳票と、補修中・売約済み・買取辞退の記録を整理してください。個体番号・査定版・写真・補修・販売の記録を既存台帳へつなぐために、追加する範囲を具体化できます。
販売後に整備・書類・入金が残る商品は、中古車の売約と納車準備を分ける例も参考になります(中古車の在庫・商談・納車準備を分ける管理方法)。
参考出典
この仕事の画面を試す
あわせて読む
了承は6,600円、最新の見積りは9,900円。修理品の受付から返却までの管理
預かった現物、付属品、写真を受付番号につなぎます。3件の履歴で、見積り承認待ち、部品待ち、再修理、返却と精算を見比べ、次に動く担当を判断。記入例・空欄版の管理表と確認チェック表付き。
棚にある7個のうち、新しい注文に使えるのは何個?在庫管理を作る前に決めること
棚に残る数と、新しい注文に使える数を区別して考えます。2拠点の入出庫例で残高を計算し、記録する項目を整理。返品、取消、単位換算を自社の条件で試すための在庫照合表も使えます。